产能排挤下的突围 中积DDIC业务危机与代工变局
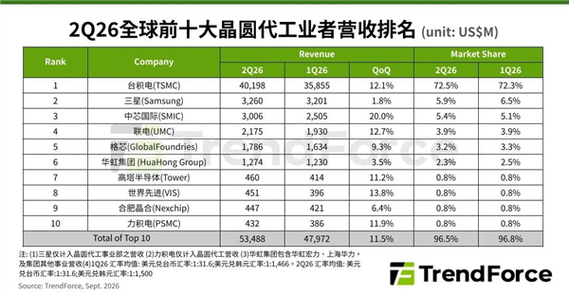
半导体产业链传出消息,驱动IC(DDIC)主力供应商中积(化名)面临严峻的产能挑战。由于在其他晶圆代工厂的产能遭到排挤,中积的核心产品DDIC供应正陷入紧张局面。这一事件不仅折射出全球晶圆代工产能分配的深度调整,也凸显了驱动IC在大算力时代下面临的结构性困境。\n\n## 一、产能排挤:从“座上宾”到“边缘人”\n\n过去两年,DDIC曾是八英寸晶圆代工厂的“宠儿”。随着消费电子需求爆发,驱动IC需求量激增,中积等厂商在各大代工厂获得了大量产能保障。情势在2024年急转直下。\n\n据产业链人士透露,包括台积电、联电、世界先进在内的主要晶圆代工厂,正将八英寸及十二英寸成熟制程产能优先分配给电源管理IC(PMIC)、微控制器(MCU)以及AI相关芯片。DDIC因单价较低、利润空间有限,在这一轮产能争夺中逐渐被“挤到墙角”。\n\n“代工厂现在更愿意接高毛利订单。”一位不愿具名的行业分析师表示,“DDIC的投片量虽然大,但议价能力弱,在产能有限的情况下,自然成了被牺牲的一方。”对中积而言,其主力产品DDIC的产能因此受到直接冲击,公司在部分代工厂的投片计划被削减甚至延后。\n\n## 二、连锁反应:客户转单与库存失衡\n\n产能遭到排挤,中积面临的不仅是生产端的压力,更带来客户端的连锁反应。\n\n一方面,华星光电、京东方等面板厂商作为中积DDIC的重要客户,对供应稳定性要求极高。一旦交付周期拉长或产能不确定性增加,这些客户很可能加速导入替代供应商,例如联咏、奇景光电或奕力科技等。据了解,已有部分二三线面板厂开始评估转单风险。\n\n另一方面,渠道库存与终端需求之间的失衡也在加剧。由于2025年初渠道库存回补意愿转弱,中积DDIC若无法及时出货,可能形成新旧库存叠加,进一步挫伤盈利能力。\n\n“DDIC市场已经进入存量竞争阶段。”某券商电子行业首席分析认为,“谁有稳定的代工产能,谁就能留住客户。中积现在最急迫的,不是在价格上竞争,而是在产能保障上不掉队。”\n\n## 三、深层次原因:为什么DDIC被挤?\n\n本轮产能排挤背后,是半导体产业结构性变化的集中体现。\n\n1. AI与电动车“虹吸效应”\n\n人工智能服务器、HPC芯片以及车用电子所需的PMIC、功率器件需求持续强劲,单颗芯片价值高、生命周期长。相比之下,消费类DDIC需求疲软,价格竞争激烈。晶圆代工厂自然将产能向“高附加值”产品倾斜。\n\n2. 八英寸晶圆“物以稀为贵”\n\ng工 全球八英寸晶圆产能新增有限,而车规级芯片需求大幅扩张,不少代工厂将八英寸产线升级为车规平台。DDIC的主战场——八英寸高压制程——被自动纳入次要优先级。\n\n3. 代工厂定价权和客户结构调整\n\n联电、世界先进等代工厂近年主动优化客户结构,通过与客户签订长期产能预留协议(LTA)锁定高利润订单。DDIC厂商多数仅能维持短单或急单,在产能紧张时首先被“淘汰”,是商业逻辑的必然结果。\n\n## 四、中积之路:如何破局?\n\n短期内,中积需要从两个方向自救。\n\n➤ 一是与代工厂重塑合作关系:积极寻求与力积电、合肥晶合、粤芯半导体等二线代工厂签订异常采购或专属协议,通过预付款、长期合同换取优先产能。尤其是晶合集成,作为中积的重要代工伙伴,仍具备一定扩产空间可供协商。\n\n➤ 二是切换产品设计方向:加速推进12英寸DDIC的制程转移,降低对8英寸产线的依赖。包括采用55nm、40nm等节点,提高单片晶圆切割效益以降低整体成本,在代工厂方更具经济效益,有可能换取更好的Supply Commit。\n\n➤ 三是紧急辟出第二供应链。 例如泰国、马来西亚等地的代工平台。短期内虽然有认证障碍但长久看不啻为一个重要应急预案。\n\n与面板客户绑定共同预定制产能实现利益交融联保方式打造所谓内循环供应链正在被看做同业典范\
如若转载,请注明出处:http://www.sinocev.com/product/58.html
更新时间:2026-11-01 21:32:06